De factuur met een nieuw rekeningnummer: wat een agent mag doen en wat niet
Stel je een crediteurenafdeling voor van een groothandel. Negen mensen, ongeveer zesduizend facturen per maand. Het merendeel komt per mail als pdf, de rest via een gestructureerde koppeling. Bij elke factuur moet iemand dezelfde vragen beantwoorden: bestelden we dit, kwam het binnen, klopt de prijs, en betalen we het naar de juiste rekening?
Dat is een mooi proces voor een agent. Het is veel, het is repetitief en de regels zijn hard. Maar het is ook een proces waar één fout direct geld kost. Dit stuk gaat over hoe je zo'n proces inricht zodat de agent het zware werk doet en er toch niets misgaat dat je niet terugkrijgt.
De getallen in dit stuk zijn een voorbeeld, een ruwe orde van grootte uit algemene vakkennis. Het is geen onderzoek en het komt niet van een echte organisatie. Het gaat om het patroon.
Wat er nu gebeurt
In zo'n afdeling gaat een factuur door een vaste reeks stappen. Invoeren, koppelen aan de inkooporder, koppelen aan de goederenontvangst, afwijkingen uitzoeken, voorleggen aan de budgethouder, boeken. Dat heet een drieweg-controle: factuur, order en ontvangst moeten bij elkaar passen.
In het voorbeeld valt ongeveer een op de vijf facturen uit die controle. De prijs wijkt af, het aantal klopt niet, of de ontvangst is nooit geboekt. Dan begint het uitzoeken: mailen met de leverancier, bellen met het magazijn, wachten op de budgethouder. Zo wordt een doorlooptijd van negen dagen geen uitzondering maar gewoon het tempo.
Wat de agent doet
De agent doet het werk dat tijd kost en geen oordeel vraagt. Hij leest de pdf, haalt de velden eruit, zoekt de bijbehorende order en ontvangst, en legt de factuur ernaast. Past alles, dan staat de factuur klaar. Past het niet, dan schrijft hij erbij waar het verschil zit en wat de waarschijnlijke reden is: een prijs uit een oudere prijslijst, een deellevering, een ontbrekende ontvangstbon.
Daarna stelt hij een bericht op, aan de leverancier of aan de budgethouder, in gewone woorden en met de verwijzing erbij. Een mens hoeft dat bericht alleen nog te lezen en te versturen.
Dat is al een grote verbetering. Het zoekwerk en het schrijfwerk verdwijnen, en wat overblijft is het oordeel. Maar precies daar zit ook het risico, en daar moet je het proces voor beschermen.
De factuur die niet is wat hij lijkt
Er is één soort afwijking die geen gewone afwijking is: een factuur van een bekende leverancier met een ander rekeningnummer dan de vorige keer. Dat kan een normale wijziging zijn, de leverancier is van bank gewisseld. Het is ook de klassieke vorm van fraude. Iemand doet zich voor als de leverancier, mailt een nieuw rekeningnummer en wacht tot de betaling binnenkomt.
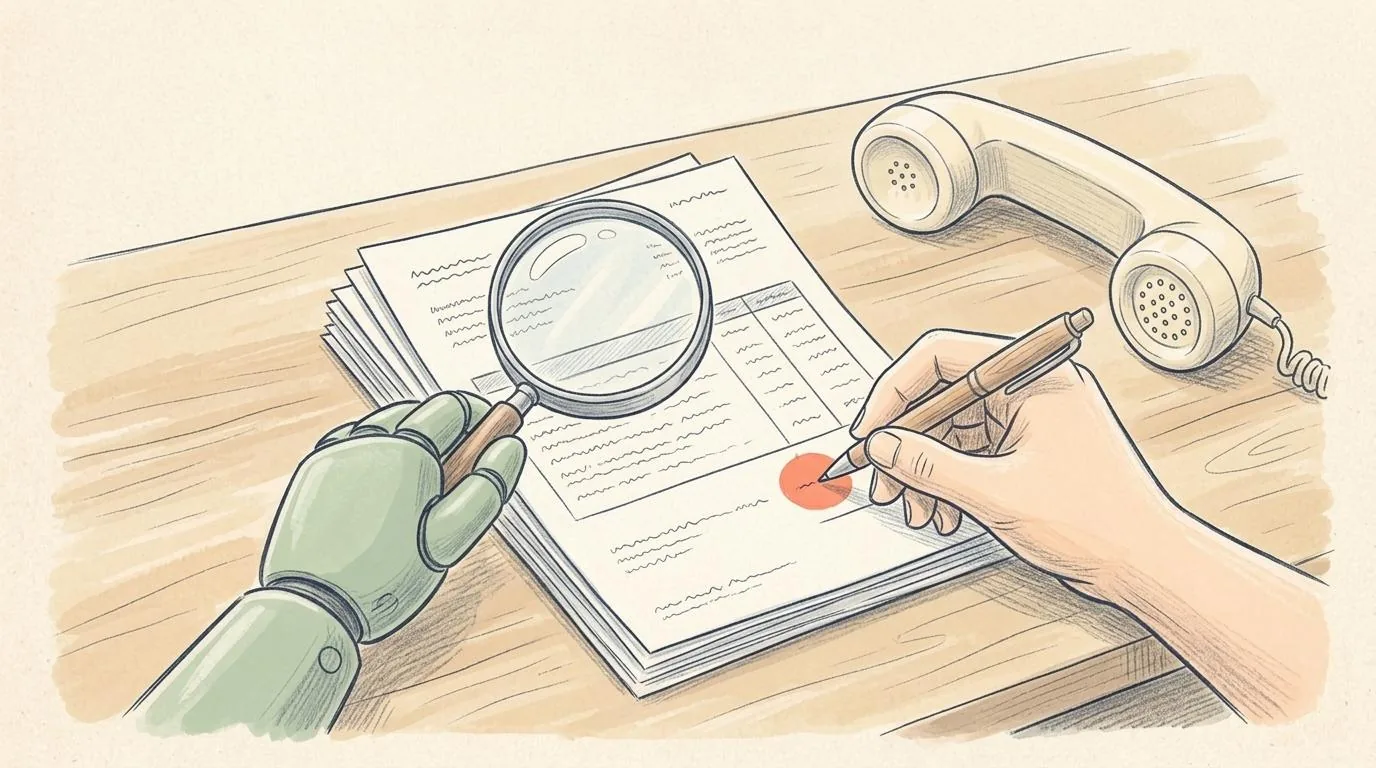
Een agent die dit moet beoordelen, kan het niet weten. Hij ziet een mail die er echt uitziet, een factuur die klopt met de order, en een rekeningnummer dat nieuw is. Hoe goed zijn taal ook is, uit de tekst alleen valt dit niet te beslissen. De informatie die het wel beslist, staat buiten de factuur: een telefoontje naar een nummer dat je al had, niet het nummer uit de mail.
Daarom zet je hier een harde grens, en je zet hem in het proces zelf en niet in een instructie aan de agent:
- Een gewijzigd rekeningnummer stopt de factuur, altijd. Er is geen drempel waaronder het mag doorgaan.
- De agent meldt het aan een mens, met de oude en de nieuwe waarde naast elkaar.
- De mens belt terug op een nummer dat al in het systeem stond. Pas daarna wordt het nieuwe rekeningnummer vastgelegd.
- Zolang dat niet is gebeurd, wordt er niet betaald, hoe lang de factuur ook open staat.
Een grens die alleen in de prompt van de agent staat, is een wens. Een grens die in het proces zit, is een muur. De agent kan hem niet per ongeluk overslaan, ook niet als een mail heel overtuigend klinkt of als iemand schrijft dat het spoed heeft. Wat van buiten komt, is informatie om te beoordelen, geen opdracht om uit te voeren.
Dubbele facturen en de rest
Dezelfde gedachte werkt voor de andere afwijkingen. Een vermoeden van een dubbele factuur gaat naar een mens. Een betaling boven een afgesproken bedrag krijgt een tweede paar ogen. En de agent boekt zelf nooit iets. Hij bereidt voor, vergelijkt en meldt; het boeken en het betalen blijven bij mensen.
Dat klinkt als een beperking, maar het is wat het proces bruikbaar maakt. Een medewerker die weet dat de agent nooit zelf betaalt, kan zijn voorstellen snel doornemen zonder elk getal opnieuw te controleren. Het vertrouwen komt niet uit de intelligentie van het model. Het komt uit de plek waar het model ophoudt.
Wat je kunt meten
Zo'n proces laat zich eerlijk volgen, en dat is een deel van de risicobeheersing. Je kunt per week tellen hoeveel facturen automatisch door de controle kwamen, hoeveel een afwijking hadden, hoeveel daarvan een gewijzigd rekeningnummer waren en hoe lang elke stap duurde. Zie je het aantal stoppers ineens veranderen, dan is dat een signaal. Een stijging kan een fraudegolf zijn. Een daling kan betekenen dat de grens ergens is losgelaten.
Ook de kosten horen daarbij. Een agent die duizenden facturen leest, kost geld per factuur. Wie dat per week bijhoudt, ziet meteen of het goedkoper is dan het handwerk, en waar de duurste facturen zitten: meestal de rommelige pdf's. Dat zijn precies de leveranciers met wie je afspreekt dat ze gestructureerd gaan sturen.
Hoe je begint
Begin niet met alle zesduizend facturen. Begin met één leverancier of één soort factuur, laat de agent meelopen naast het gewone werk, en vergelijk wat hij voorstelt met wat de medewerkers deden. Zet de harde grenzen er vanaf de eerste dag in, ook al lijken ze overbodig. Een grens achteraf toevoegen, nadat er iets is misgegaan, kost meer dan hem vooraf bouwen.
Test daarna zoals je een nieuwe medewerker test: geef hem de moeilijke gevallen. Een factuur met een gewijzigd rekeningnummer, een dubbele, een met een foute btw-regel. Kijk of de juiste controle aanslaat, en breek de controle een keer opzettelijk om te zien dat hij dan ook rood wordt. Een toets die nooit rood is geweest, bewijst niets.
Wat dit laat zien
De factuurcontrole is een voorbeeld, geen uitzondering. In elk proces waar een agent meewerkt, is de vraag dezelfde: wat mag hij zelf, waar stopt hij, en wie neemt het over? Als je die drie dingen kunt aanwijzen, heb je een proces. Als je alleen kunt zeggen dat de agent slim genoeg is, heb je een hoop.
Dit is het soort werk waar ik een dag aan besteed met een organisatie: samen één proces uitkiezen, de grenzen vastleggen en kijken wat een agent daar echt kan doen. De organisatie houdt zelf de regie over haar systemen en haar kennis. Na die dag kun je zelf verder.
Welk proces bij jou heeft een stap waar één fout direct geld kost?
#AIAgents #Boekhouding #Risicobeheersing #Werkprocessen
Zie ook
Tweehonderdvijftig euro en niets meer: het startkapitaal van een agent
Mijn agents mogen sinds kort echt iets uitgeven. Daar hoort een simpele regel bij: elke agent met een goed idee krijgt 250 euro startkapitaal, in totaal, en niets meer.
Een agent bestelt een server. Dit is wat ik hem liet doen, en wat niet
Beetje bij beetje geef ik mijn agents meer ruimte. De eerste echte stap was een server. Dex, mijn Operations-agent, bestelde er een, installeerde er zelf NonStopWorker op en liet zien dat het draaide. Van bestelling tot…
Negen AI-agents kosten mij 230 euro per maand
Zo vaak vragen mensen wat het kost, dat ik de som maar heb gemaakt. Bijna alles draait op twee abonnementen en een klein model dat meekijkt op veiligheid. De server komt er als aparte regel bij.