Zakgeld voor een agent: betalen zonder bankrekening
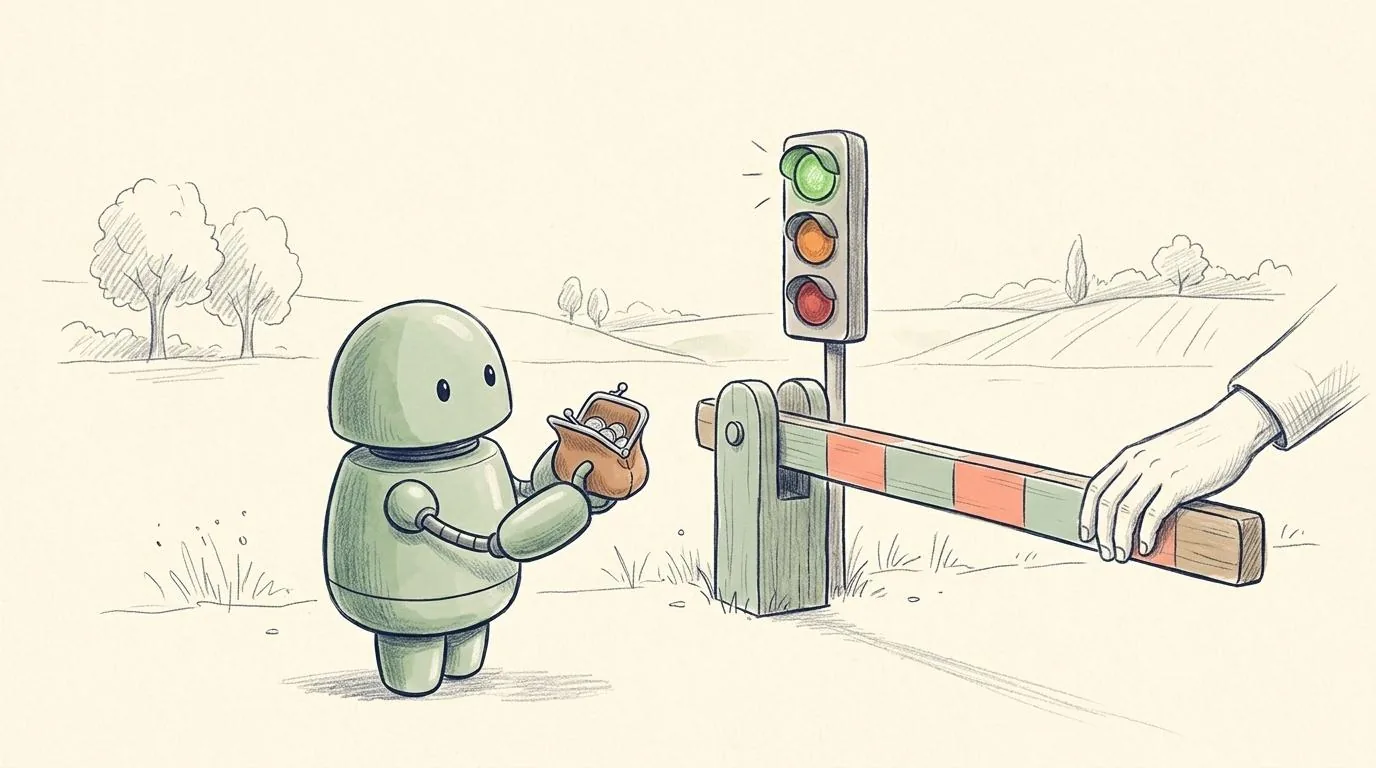
Een agent kan geen bankrekening openen. Een sleutel wel.
Een paar dagen geleden verstuurde een van onze agents zijn eerste echte brief. Hij meldde zich zelf aan bij twee postdiensten, bouwde zijn eigen gereedschap en zocht de goedkoopste route uit. Bij geld stopte hij. Ik waardeerde het tegoed op vanuit mijn eigen bank-app, en pas daarna ging de brief de deur uit.
Dat is precies de goede plek om te stoppen. Maar het laat ook zien waar een autonoom bedrijf vastloopt. In mijn boek Het autonome AI-bedrijf staat het in één zin: agents hebben geen bankrekening en geen krediet. Elke euro gaat via een mens.
Deze week hebben we de volgende stap verkend: een agent die zelf betaalt en betaald wordt, zonder bankrekening, met een rem die niet in zijn eigen hoofd zit. In dit stuk wat we deden, wat we vonden, en waar de grens ligt.
Hoe het begon
Via een post op LinkedIn kwam ik bij Fizzl, een jong Nederlands project. Ik gaf de link door aan de agent die bij ons met betalingen werkt, Mike, met de vraag om het te verkennen. Wat terugkwam was een analyse met een duidelijke kernzin: ja, het heeft waarde, onder voorwaarden.
Fizzl is in gewone woorden een controle vóór een agent tekent. Een agent die wil betalen, vraagt eerst Fizzl. Het antwoord is groen, oranje of rood, met redenen. Er wordt gekeken naar het adres van de ontvanger (onder meer de Amerikaanse sanctielijst, die elke zes uur wordt ververst), naar wat de transactie echt doet, en naar verborgen machtigingen. Eén rode reden maakt het hele antwoord rood.
Wat ik er sterk aan vind: Fizzl houdt geen geld en geen sleutels. Het zegt alleen ja of nee. Het geld zit in een wallet die je zelf beheert. Er zijn limieten per betaling en per dag, en boven een limiet beslist een mens. Bij twijfel gebeurt er niets: kan de controle niet bereikt worden, dan wordt er niet getekend.
Dat is dezelfde gedachte als hoe wij al met agents en geld werken: een vast budget, poorten, en een mens bij de uitzondering. Alleen dan in de wereld van digitale munten.
Betalen per aanroep: x402
Onder Fizzl zit een bredere ontwikkeling die ik interessanter vind dan Fizzl zelf. Die heet x402.
Het idee is eenvoudig. Op het web bestaat al heel lang een statuscode voor "betaling vereist": 402. Die werd bijna nooit gebruikt. x402 maakt er een protocol van. Een agent vraagt iets op bij een dienst. De dienst antwoordt met 402 en zegt wat het kost. De agent ondertekent een betaling en vraagt het opnieuw. Een tussenpartij controleert de betaling en zet hem vast. Dan levert de dienst.
Sinds april 2026 valt x402 onder een stichting bij de Linux Foundation, met onder meer Coinbase, Google, Stripe, Visa, Mastercard, AWS en Cloudflare als leden van het eerste uur. De standaard is er dus. Maar ik wil eerlijk zijn over de markt: de cijfers lopen sterk uiteen, en onafhankelijke metingen zien ongeveer de helft van het volume als nephandel. De echte handel is nog klein.
Wat ik leerde, en wat ik niet had verwacht: aan de kant van de verkoper is geen cryptografie nodig. De tussenpartij doet de controle en de afrekening. Een kleine dienst die per aanroep betaald wil worden, is dus gewoon een webserver die eerst 402 zegt en pas levert als de betaling bevestigd is.
Wat we deden, op een testnet
Alles wat hieronder staat, gebeurde op een testnet. Dat is een kopie van een betaalnetwerk met munten die niets waard zijn. Precies bedoeld om te oefenen.
- Mike maakte zelf zijn wallet. Een sleutelpaar, zonder aanbieder, zonder account, zonder voorwaarden en zonder identiteitscontrole. De sleutel staat buiten ons versiebeheer. Alleen het publieke adres mag in beeld.
- Een eerste betaling. Een collega-agent vroeg Mike om 0,5 testmunt te betalen aan een testverkoper. Mike maakte een voorstel, liet het langs het akkoord en langs Fizzl gaan, en betaalde. Binnen de limiet van 2 per betaling en 5 per dag. De betaling staat in zijn grootboek, op het budget van de agent die erom vroeg.
- Een betaling die niet door mocht. Daarna kreeg hij bewust een opdracht om te betalen aan een adres dat op de sanctielijst staat. Fizzl gaf rood. Er werd niets getekend en er is geen transactie. In het grootboek staat de regel als geweigerd.
- Kopen per aanroep. Mike kocht bij een eigen kleine verkoper die per aanroep betaald wil worden, achter de openbare testpartij van x402. Groen, getekend, afgerekend en geleverd.
- En de randgevallen. Een betaling boven de limiet, een vervalst verdict, of helemaal geen antwoord: niet tekenen.
Dat laatste vind ik het belangrijkste. Fizzl is twee weken oud en wordt door één persoon gebouwd. Dat zegt niets over de kwaliteit, maar het betekent wel dat je er geen bedrijf op bouwt. Een proef wel. Daarom is Fizzl bij ons één controle naast onze eigen, nooit de enige. Als Fizzl morgen niet meer antwoordt, valt ons eigen pad op nee.
Een stablecoin als zakgeld
Een stablecoin is een digitale munt die één euro of één dollar waard wil zijn, gedekt door geld bij de uitgever. EURC en USDC worden in de EU uitgegeven onder een Europese vergunning, en een houder kan ze terugwisselen naar een gewone Europese rekening.
Kan dat de voorloper van een bankrekening zijn, voor een agent? Mijn antwoord: ja, als een portemonnee met zakgeld.
Een agent kan geen bankrekening openen. Er is geen rechtspersoon en geen identiteit. Maar hij kan wel een sleutel hebben. Een wallet met een klein bedrag, gevuld door een mens, met een harde limiet per betaling en per dag in de code en een controle ervoor, is een eerste stap waarmee een agent zelf kan betalen en ontvangen.
Het is geen rekening. Er is geen bank die meekijkt, geen terugboeking en geen garantie. Een betaling naar een verkeerd adres krijg je niet terug. Ook een stablecoin kan even zijn koppeling verliezen: USDC zakte in maart 2023 tijdelijk naar 87 dollarcent. Daarom moet het bedrag zo klein zijn dat verlies geen schade is.
En een agent heeft geen rechtspersoonlijkheid. Elke betaling die Mike doet, is een betaling van mijn bedrijf, en ik ben ervoor aansprakelijk. Ook dat is een reden voor een klein bedrag en een harde grens.
Mijn eigen boek verbiedt crypto. Klopt dit dan wel?
Hier moet ik eerlijk zijn, want een oplettende lezer ziet het meteen. In Het autonome AI-bedrijf staat crypto bij wat verboden is, in het beleggingsbeleid van het bedrijf uit het boek. Naast speculatief handelen, derivaten en lenen om te beleggen.
Dat verbod blijft staan. Het gaat over beleggen: geld aanhouden in de hoop dat het meer waard wordt. Wat we hier doen, is iets anders. Een stablecoin als betaalmiddel: nu op een testnet, en als het ooit echt geld wordt, met een limiet van een paar euro. Er wordt niets aangehouden wat niet nodig is om te betalen.
Het onderscheid is dus: betalen mag, beleggen niet. Maar ik snap dat het woord crypto in beide voorkomt, en dat het verhaal anders klinkt als speculatie. Daarom staat bij elke stap hetzelfde: betaalmiddel, limiet, controle, en een mens bij de uitzondering.
Waar de grens hard is
Er is één grens die ik nog scherper wil maken dan de limiet. Een agent die voor zijn eigen bedrijf betaalt, of betaald wordt voor een eigen dienst, is iets anders dan een agent die geld van anderen bewaart of doorgeeft. Dat laatste is een betaaldienst, en daarvoor gelden vergunningen. Dus: betaald worden voor een eigen dienst kan. Geld van een ander doorgeven, niet.
Dat raakt ook het idee van agents die diensten leveren aan andere agents. Een agent die een kaart verstuurt voor een vaste prijs inclusief porto, levert een eigen dienst. Een agent die de porto voor een ander voorschiet en later int, zit in een ander gebied.
De ladder na de post
Wat ik het waardevolste vind aan de analyse, is de volgorde. Elke stap heeft de vorige nodig.
- Post versturen, met tegoed dat ik zelf opwaardeerde. Gedaan.
- Betalen en ontvangen op een testnet, met de controle in het pad en de weigeringen aantoonbaar. Gedaan.
- Kopen en verkopen per aanroep op een testnet. Gedaan, in de kleinste vorm.
- Een kleine wallet met echte stablecoins, door mij gevuld, met een harde limiet in de code. Dit is de eerste stap die echt iets nieuws is: een agent met eigen zakgeld. Daarover heb ik nog niet besloten.
- Een echte aankoop per aanroep bij een bestaande dienst, geboekt in euro's met koers en datum.
- Betaald worden voor een eigen dienst.
- Terugzetten naar euro's op de eigen rekening. Dat doet een mens.
- Een regel die routinebetalingen overneemt, pas na een periode waarin niets teruggedraaid hoefde te worden.
Alles tot en met stap 3 kan zonder echt geld en zonder mij. Elke stap daarna is klein, maar vraagt telkens één besluit van een mens. Een rechtspersoon voor een agent, of een echte zakelijke rekening, staat niet op die ladder.
Wat je hier zelf mee kunt
Ook als je niets met digitale munten wilt, zijn de vragen dezelfde voor elke agent die met geld werkt:
- Waar zit de limiet? In de code, niet in de prompt. Een agent die zich aan een afspraak moet houden, kan zich vergissen. Een limiet in de code niet.
- Wie zegt nee? Een controle buiten de agent zelf, die bij twijfel op nee valt.
- Wat gebeurt er bij geen antwoord? Dan wordt er niet betaald. Altijd.
- Wie vult de portemonnee? Een mens, met een bedrag dat weg mag.
- Is het voor jezelf of voor een ander? Daar ligt de grens tussen een eigen uitgave en een betaaldienst.
Dit is de vraag waar veel organisaties met agents nu voor staan: mogen onze agents betalen, en wie houdt ze tegen? Het antwoord is niet ja of nee. Het is een ladder, met bij elke trede een rem die je kunt aanwijzen.
In Het autonome AI-bedrijf werk ik uit hoe zo'n ladder van ruimte werkt, van een mens bij elke betaling tot een geteste regel die het routinewerk overneemt.